 UangBelanja.com
Mengapa Menentukan Prioritas Itu Sangat Krusial?
Pernahkah Anda bertanya-tanya mengapa seseorang dengan gaji Rp 10 juta per bulan bisa terjebak utang yang menggunung, sementara seseorang dengan gaji Rp 4 juta bisa hidup tenang dan rutin menabung? Jawabannya bukan pada seberapa besar uang yang dihasilkan, melainkan pada bagaimana mereka menyusun prioritas pengeluarannya.
Sering kali kita membuat daftar panjang berisi hal-hal yang ingin dibeli saat gajian tiba: sepatu baru, tiket konser, makan malam di restoran mahal, hingga melunasi cicilan panci. Tanpa adanya sistem prioritas yang jelas, otak kita akan memperlakukan semua item dalam daftar tersebut sebagai "kebutuhan mendesak".
Inilah yang melahirkan sindrom tekor di akhir bulan. Menentukan prioritas dalam anggaran keuangan memaksa Anda untuk berhadapan dengan realitas matematis: uang Anda tidak bisa membeli segalanya di waktu yang bersamaan. Anda harus memilih, memilah, dan menempatkan yang paling vital di urutan teratas.
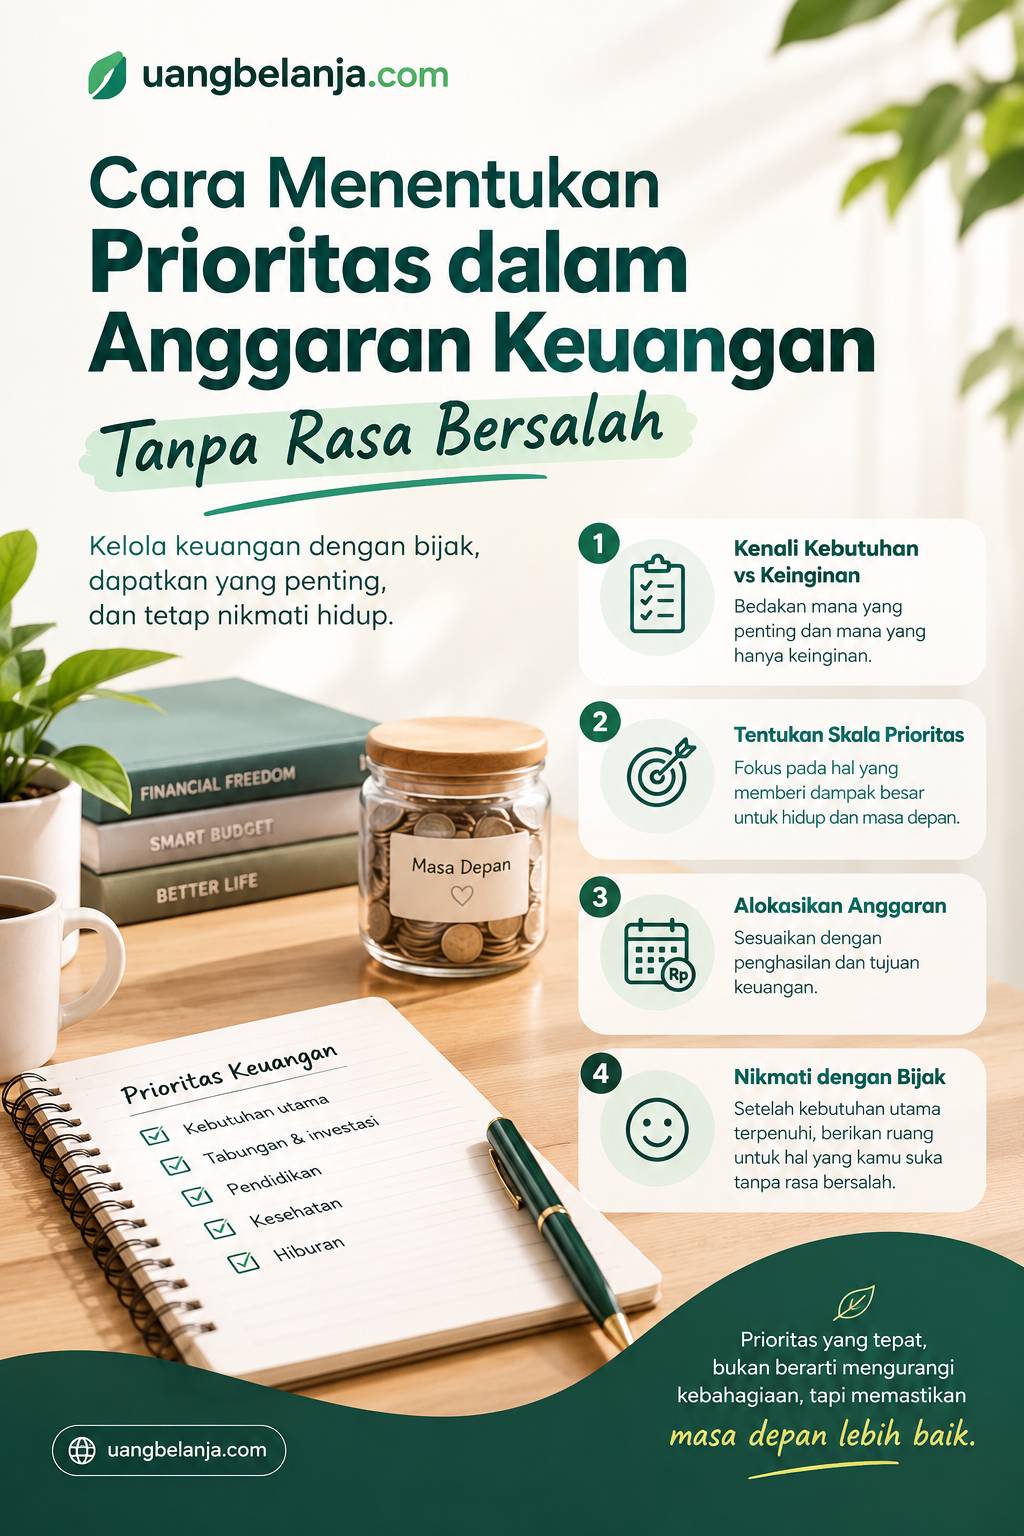
Konsep Dasar: Membedah Kebutuhan vs Keinginan
Sebelum masuk ke hierarki prioritas, Anda harus menguasai keterampilan dasar dalam literasi keuangan: membedakan antara kebutuhan (needs) dan keinginan (wants). Terdengar sepele, namun di era modern, garis batas antara keduanya menjadi sangat bias.
1. Kebutuhan Pokok (Needs)
Ini adalah segala hal yang mutlak Anda perlukan agar bisa bertahan hidup, bekerja, dan menjaga kesehatan dasar. Jika hal ini tidak dipenuhi, kelangsungan hidup Anda akan terancam. Contoh yang tak bisa diganggu gugat meliputi:
- Tempat Tinggal: Biaya sewa kos, kontrakan, atau cicilan KPR.
- Pangan Dasar: Bahan makanan pokok seperti beras, sayur, telur, dan lauk-pauk mentah untuk dimasak.
- Utilitas Wajib: Listrik, air PDAM, dan biaya keamanan lingkungan.
- Transportasi Dasar: Bensin atau ongkos transportasi umum untuk berangkat ke tempat kerja.
- Kesehatan: Iuran BPJS atau asuransi kesehatan dasar.
2. Keinginan (Wants)
Keinginan adalah hal-hal yang membuat hidup Anda lebih nyaman, menyenangkan, atau meningkatkan status sosial, tetapi Anda tetap bisa hidup dengan baik tanpanya. Masalah utama kebocoran anggaran biasanya bersembunyi di kategori ini:
- Pangan Gaya Hidup: Makan di restoran, langganan food delivery, atau jajan kopi kekinian setiap pagi.
- Hiburan Berbayar: Langganan Netflix, Spotify Premium, atau tiket nonton bioskop.
- Pakaian Konsumtif: Membeli baju baru padahal pakaian di lemari masih sangat layak pakai.
- Gawai Terbaru: Mengganti smartphone yang sebenarnya masih berfungsi sempurna.
Bagaimana dengan paket data internet? Bagi seorang freelancer atau pekerja lepas, internet adalah kebutuhan mutlak untuk mencari nafkah. Namun, bagi seseorang yang internetnya hanya dipakai untuk scrolling media sosial berjam-jam, itu masuk kategori keinginan. Anda harus jujur pada diri sendiri saat melakukan kategorisasi ini.
Hierarki Prioritas Finansial (Langkah demi Langkah)
Jika Anda bingung dari mana harus memulai, gunakan hierarki piramida keuangan ini. Sama seperti membangun rumah, Anda tidak bisa memasang atap sebelum pondasinya kuat. Terapkan urutan ini seketika saat gaji Anda cair.
Prioritas 1: Hak Bertahan Hidup (Survival Mode)
Amankan urutan ini terlebih dahulu. Tanpa makan, tempat berlindung, dan listrik, Anda tidak akan bisa memikirkan hal lain. Alokasikan uang untuk belanja dapur bulanan, token listrik, tagihan air, ongkos kerja, dan biaya sewa rumah. Ini adalah harga mati yang tidak boleh dikompromikan dengan apapun.
Prioritas 2: Pembayaran Utang dan Kewajiban Hukum
Jika kebutuhan perut dan tempat tinggal sudah aman, prioritas selanjutnya adalah mengamankan reputasi dan beban mental Anda. Memiliki utang, terutama yang berbunga tinggi seperti pinjaman online (pinjol) atau kartu kredit, adalah sebuah kebocoran yang akan terus membesar jika diabaikan.
- Utang Bunga Tinggi: Fokus lunasi segera. Anda bisa menggunakan metode Avalanche (membayar utang dengan bunga tertinggi lebih dulu) atau Snowball (melunasi utang dengan nominal terkecil lebih dulu untuk efek psikologis).
- Pajak dan Iuran Hukum: Bayar pajak kendaraan atau iuran wajib lainnya agar Anda tidak terkena denda di kemudian hari.
Prioritas 3: Membangun Benteng (Dana Darurat)
Orang sering kali melewati tahap ini dan langsung melompat ke investasi saham atau kripto. Ini adalah kesalahan fatal. Dana darurat adalah jaring pengaman Anda saat terjadi PHK, kecelakaan, atau kerusakan kendaraan yang mendadak.
Jangan berinvestasi agresif sebelum Anda memiliki dana tunai setara minimal 3 hingga 6 bulan pengeluaran rutin Anda di rekening terpisah yang mudah dicairkan.
Prioritas 4: Tabungan Masa Depan / Investasi
Setelah perut kenyang, utang terkendali, dan dana darurat aman, barulah Anda memikirkan masa depan. Di sinilah uang Anda dialokasikan untuk instrumen yang bisa berkembang, seperti reksa dana, emas, saham, atau tabungan pendidikan anak. Tujuan dari prioritas ini adalah melawan inflasi dan mempersiapkan masa pensiun yang tenang.
Prioritas 5: Gaya Hidup dan Hiburan (Guilt-Free Spending)
Inilah puncaknya! Hiburan berada di prioritas terakhir, BUKAN berarti Anda tidak boleh bersenang-senang. Justru sebaliknya. Jika Prioritas 1 hingga 4 sudah Anda tunaikan, maka sisa uang yang ada di prioritas ke-5 ini bisa Anda habiskan untuk hobi, jalan-jalan, belanja skincare, atau hangout tanpa perlu merasa bersalah sedikitpun.
Banyak pekerja meletakkan Prioritas 5 (Gaya Hidup) di urutan pertama. Begitu gajian, mereka langsung checkout keranjang belanja e-commerce, makan enak, dan nongkrong. Akibatnya, uang untuk Prioritas 3 dan 4 (Menabung dan Dana Darurat) selalu kehabisan jatah dengan alasan "gajinya kurang".
Aturan 50/30/20 Sebagai Kompas Anggaran
Menerjemahkan hierarki di atas ke dalam angka matematis mungkin membingungkan. Untuk mempermudahnya, Anda bisa menggunakan prinsip Rule of Thumb 50/30/20 yang dipopulerkan oleh Senator Elizabeth Warren. Ini adalah rasio yang sangat ideal untuk menyeimbangkan prioritas:
- 50% Kebutuhan Pokok (Needs): Setengah dari gaji bersih Anda harus bisa menutupi Prioritas 1 (makan, sewa, listrik, ongkos). Jika pengeluaran dasar Anda memakan 70% dari gaji, artinya Anda hidup di atas kemampuan, atau Anda memang harus mencari tambahan penghasilan.
- 30% Keinginan (Wants): Tiga puluh persen adalah batas maksimal untuk Prioritas 5 (hiburan, hobi, jajan, liburan). Mengontrol pos ini adalah kunci agar keuangan Anda tidak tekor.
- 20% Masa Depan & Utang: Dua puluh persen sisanya wajib dialokasikan secara kaku untuk Prioritas 2, 3, dan 4 (membayar utang, menabung dana darurat, dan berinvestasi).
Cara Mengamankan Prioritas Menggunakan Amplop Pintar
Teori di atas sangat masuk akal, namun praktiknya sering kali gagal karena kita mencampur semua uang tersebut di dalam satu rekening bank yang sama. Otak kita tidak didesain untuk mengingat batasan secara visual hanya dari satu baris angka saldo di aplikasi m-banking.
Di sinilah sistem Amplop Pintar dari UangBelanja.com menjadi solusi pamungkas. Anda bisa secara aktif memaksa diri Anda mematuhi prioritas dengan langkah berikut:
- Buat Dompet/Amplop Spesifik: Di dalam UangBelanja, buatlah "Amplop Kebutuhan Rumah" (50%), "Amplop Jajan & Hiburan" (30%), dan "Amplop Tabungan" (20%).
- Kunci Sejak Hari Pertama: Pindahkan saldo virtual Anda ke dalam pos-pos tersebut di hari H Anda menerima gaji.
- Evaluasi Mingguan: Lebih kuat lagi jika Anda memecah jatah "Keinginan" tersebut menjadi budget pekanan (mingguan). Jadi Anda tahu persis, minggu ini batas Anda ngopi di luar hanya Rp 100.000. Jika amplop "Jajan Minggu 1" sudah kosong, Anda harus menahan diri dan tidak boleh mencuri jatah dari Amplop Kebutuhan Rumah!
Hasil Penerapan Prioritas yang Tepat
Bebas dari Stres Finansial
Mengetahui secara pasti bahwa semua tagihan esensial sudah dilunasi memberikan ketenangan batin yang tak ternilai harganya.
Pertumbuhan Aset Lebih Cepat
Karena jatah masa depan (Prioritas 4) dialokasikan di awal, saldo investasi dan tabungan Anda akan membesar secara otomatis tanpa disadari.
Tahan Terhadap Godaan Diskon
Anda tidak akan lagi mudah terpengaruh flash sale atau tawaran paylater karena prioritas Anda sudah terkunci rapat pada tempatnya.
Menikmati Hiburan Tanpa Cemas
Sisa uang yang Anda gunakan untuk bersenang-senang terasa jauh lebih memuaskan karena Anda tahu uang sewa dan listrik bulan depan sudah sangat aman.
Menentukan prioritas keuangan bukanlah soal menyiksa diri, pelit, atau berhenti menikmati hidup. Ini adalah soal kewarasan dan perencanaan strategis. Dengan memahami apa yang harus dibayar terlebih dahulu dan memisahkannya secara disiplin, Anda akan perlahan-lahan keluar dari siklus gali lubang tutup lubang dan mulai membangun kekayaan finansial yang sesungguhnya.
Kawal Prioritas Anda Secara Digital
Sulit mematuhi batas anggaran jika uang tercampur di satu rekening? Kunci prioritas belanja Anda menggunakan Amplop Pintar dari UangBelanja.com.
- ✓ Alokasikan dana untuk tagihan dan hiburan secara terpisah.
- ✓ Lacak sisa saldo secara real-time dari smartphone Anda.
- ✓ Cegah pembengkakan biaya tanpa perlu menambah akun bank baru.